Contrairement à l’idée reçue, la simple diversification des actifs (immobilier, bourse, liquidités) ne garantit plus la résilience face aux crises systémiques modernes.
- Les corrélations cachées peuvent faire chuter simultanément des marchés jugés indépendants.
- La complexité d’un patrimoine éparpillé sur de multiples comptes empêche une vision stratégique et génère des frais inutiles.
- La véritable protection réside dans une architecture globale, intégrant la diversification géographique et la préparation de la transmission.
Recommandation : Abandonnez l’idée d’empiler des produits financiers et commencez à penser en termes d’« architecture patrimoniale » cohérente, conçue pour résister aux chocs structurels et non aux simples fluctuations.
Face à l’incertitude économique, tout investisseur avisé se pose la question fondamentale de la diversification. La sagesse populaire conseille de ne pas mettre tous ses œufs dans le même panier, en répartissant son capital entre l’immobilier, les marchés financiers et les liquidités. Cette approche, bien que logique en apparence, a montré ses limites lors des dernières crises majeures. L’investisseur qui pensait avoir construit un rempart s’est souvent retrouvé à voir toutes les murailles de sa forteresse s’effriter en même temps. La diversification devient alors une illusion de sécurité, car elle ignore les forces sous-jacentes qui lient les marchés entre eux.
Le véritable enjeu n’est plus de collectionner différentes classes d’actifs, mais de comprendre comment elles interagissent sous pression. Mais si la clé de la résilience n’était pas la simple diversification, mais plutôt la construction d’une architecture patrimoniale globale et cohérente ? Une structure pensée non pas comme un assemblage de pièces détachées, mais comme un édifice unique, avec des fondations solides (la sécurité), des murs porteurs (la croissance) et un toit protecteur (la transmission). Cette approche structurelle change radicalement la perspective : le but n’est plus d’éviter la volatilité d’un actif, mais d’assurer la stabilité de l’ensemble.
Cet article propose de dépasser les conseils génériques pour vous fournir une véritable grille de lecture structurelle. Nous analyserons pourquoi les vieilles recettes échouent, comment intégrer des moteurs de performance modernes, et comment organiser votre patrimoine pour qu’il traverse les décennies, et pas seulement la prochaine secousse boursière. Il s’agit de passer d’une logique de placement à une logique d’architecte.
Pour vous guider dans cette construction, nous aborderons les points essentiels à travers une structure logique. Ce sommaire vous permettra de naviguer entre les différents piliers de votre future architecture patrimoniale.
Sommaire : Bâtir une architecture patrimoniale à l’épreuve du temps
- Pourquoi l’immobilier et la bourse baissent-ils parfois en même temps ?
- Comment le capital-investissement peut booster la performance d’une petite partie de votre portefeuille ?
- France ou Monde : quelle exposition géographique pour immuniser votre patrimoine au risque pays ?
- L’erreur d’avoir 15 comptes différents et de perdre la vision d’ensemble (et des frais)
- Quand faire appel à un CGP pour auditer la cohérence de votre diversification ?
- Comment organiser votre patrimoine financier pour faciliter la vie de vos héritiers ?
- Comment construire un portefeuille de SCPI pour générer 500 € de revenus complémentaires nets par mois ?
- Comment calculer et réduire les droits de succession que vos enfants devront payer à l’État ?
Pourquoi l’immobilier et la bourse baissent-ils parfois en même temps ?
Le dogme de la diversification repose sur l’idée que les classes d’actifs sont décorrélées : quand l’une baisse, l’autre monte ou reste stable. Cependant, les crises systémiques récentes ont brisé ce mythe. Le phénomène de la « corrélation de crise » explique pourquoi des actifs a priori indépendants peuvent chuter de concert. Lors d’une panique généralisée, les investisseurs ne cherchent plus la performance, mais la liquidité à tout prix. Ils vendent tout ce qui peut l’être, des actions à l’immobilier, créant une spirale baissière auto-entretenue. L’exemple le plus marquant reste la chute de près de 60% du S&P 500 entre 2007 et 2009, qui fut accompagnée d’un effondrement des prix de l’immobilier résidentiel.
Cette corrélation forcée est souvent déclenchée par des facteurs macroéconomiques comme un resserrement monétaire brutal. Comme le montre une analyse portant sur 30 ans d’histoire de l’immobilier d’entreprise, une hausse rapide des taux directeurs, comme celle de 400 points de base observée en 2022, crée un choc de valorisation sur toutes les classes d’actifs. Les investisseurs exigent un rendement plus élevé pour compenser le coût de l’argent, ce qui fait mécaniquement baisser le prix des actifs existants, qu’il s’agisse d’actions ou de biens immobiliers. Dans ce contexte, la diversification traditionnelle devient inopérante.
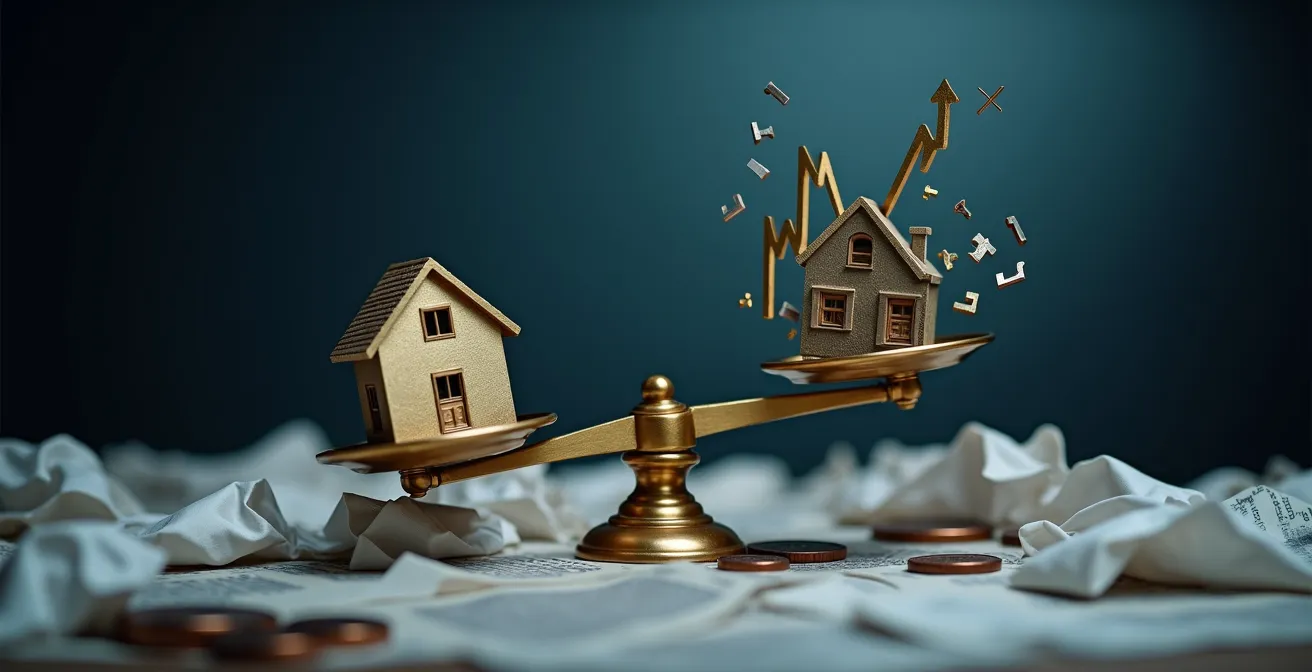
Comme le met en évidence ce visuel, la crise n’est pas une simple inclinaison, mais une rupture d’équilibre qui entraîne tout vers le bas. Comprendre ce mécanisme est la première étape pour construire une architecture patrimoniale réellement résiliente. Il ne s’agit plus de choisir entre la bourse et l’immobilier, mais d’intégrer des actifs dont le comportement est structurellement différent en période de crise de liquidité, comme le capital-investissement ou une diversification géographique intelligente.
Comment le capital-investissement peut booster la performance d’une petite partie de votre portefeuille ?
Face à la corrélation accrue des marchés publics en temps de crise, le capital-investissement (ou private equity) émerge comme un puissant levier de diversification. En investissant dans des entreprises non cotées, cette classe d’actifs offre une dynamique de valorisation déconnectée des fluctuations quotidiennes de la bourse. Il s’agit d’une approche de long terme où la valeur est créée par la croissance intrinsèque de l’entreprise, et non par le sentiment de marché. Pour un investisseur, allouer une part minoritaire (typiquement 5% à 10%) de son patrimoine à cette classe d’actifs permet de viser des rendements potentiellement plus élevés tout en réduisant la volatilité globale du portefeuille.
L’accès au capital-investissement s’est démocratisé et n’est plus réservé aux grandes fortunes. Plusieurs véhicules permettent aujourd’hui à des investisseurs avertis de s’y exposer. Les FCPR (Fonds Communs de Placement à Risques), accessibles via des contrats d’assurance-vie, offrent une diversification instantanée sur des dizaines d’entreprises. Le crowdfunding immobilier et les « club deals » permettent d’investir directement dans des projets spécifiques avec des tickets d’entrée plus accessibles. Le tableau suivant compare les principales options pour vous aider à identifier la plus adaptée.
| Solution | Ticket d’entrée | Horizon de blocage | Niveau de diversification | Gestion |
|---|---|---|---|---|
| SCPI de rendement | Quelques centaines € | Recommandé 8 ans | Très élevé | Déléguée |
| Crowdfunding immobilier | 1 000 € minimum | 12-24 mois | Moyen | Passive |
| Club deal | 100 000 € minimum | 5-7 ans | Faible (1-2 opérations) | Semi-active |
| FCPR via assurance-vie | 5 000 € minimum | 8-10 ans | Élevé | Déléguée |
Il est crucial de noter que le capital-investissement implique un risque de perte en capital et une immobilisation des fonds sur une longue période (typiquement 8 à 10 ans). Il ne doit donc constituer qu’une brique « satellite » de votre architecture patrimoniale, venant compléter un noyau solide et liquide. Cette approche permet de chercher un surcroît de performance sans mettre en péril les fondations de votre patrimoine.
France ou Monde : quelle exposition géographique pour immuniser votre patrimoine au risque pays ?
Concentrer l’intégralité de son patrimoine sur un seul pays, même aussi stable que la France, constitue une prise de risque considérable. Une crise économique, politique ou une réforme fiscale majeure peut impacter simultanément l’ensemble de vos actifs locaux. L’immunisation au risque pays est donc un pilier essentiel d’une architecture patrimoniale robuste. Cela ne signifie pas abandonner l’investissement en France, mais le compléter par une exposition significative à d’autres zones géographiques (Europe, Amérique du Nord, Asie) dont les cycles économiques sont différents.
Étude de cas : La stratégie « Core-Satellite » géographique
Une approche éprouvée est la stratégie « Core-Satellite » (Noyau-Satellite). Le « Core » (70-80% du portefeuille) est investi sur des indices mondiaux très larges (type MSCI World) pour capter la croissance globale. Les « Satellites » (20-30%) ciblent des opportunités spécifiques : des SCPI européennes pour un rendement locatif attractif, ou des fonds spécialisés sur les marchés émergents pour un potentiel de croissance plus élevé. Cette structure permet de bénéficier d’une base stable et diversifiée tout en allant chercher de la surperformance sur des zones géographiques choisies, limitant ainsi l’impact d’une crise localisée.
L’immobilier papier, via les SCPI, est un excellent outil pour cette diversification. En effet, des rendements pouvant dépasser 7% sont offerts par les SCPI européennes, souvent avec une fiscalité plus douce que celle appliquée sur les revenus fonciers français (grâce aux conventions fiscales qui évitent la double imposition). Cela permet de décorréler une partie de son patrimoine immobilier du seul marché national. La diversification géographique n’est donc pas seulement une protection, mais aussi une source d’optimisation du couple rendement/risque.
Toutefois, une diversification très ciblée sur peu d’opérations à l’étranger demande une analyse plus fine, comme le souligne un expert en gestion de patrimoine dans une analyse pour Boursorama :
On diversifie moins et les risques sont donc plus élevés aussi, mais la surface patrimoniale de l’investisseur doit être au minimum 10 fois plus importante.
– Expert en gestion de patrimoine, Analyse Boursorama sur les stratégies d’investissement
Cela rappelle qu’une diversification internationale réussie doit être proportionnée à la taille de son patrimoine et à son aversion au risque. Pour la plupart des investisseurs, une approche via des fonds ou des SCPI diversifiés reste la plus prudente et la plus efficace.
L’erreur d’avoir 15 comptes différents et de perdre la vision d’ensemble (et des frais)
L’accumulation de produits financiers au fil des ans est un piège courant. Un PEA ici, une assurance-vie là, un vieux plan épargne logement, quelques actions en direct… Chaque produit, pris isolément, semblait une bonne idée. Mais l’empilement crée une complexité qui détruit la vision stratégique. Posséder 15 comptes dans 5 établissements différents rend impossible le pilotage global de son patrimoine. Vous ne savez plus quelle est votre allocation d’actifs réelle, vous subissez des redondances (par exemple, être exposé trois fois au même secteur via trois fonds différents) et vous perdez le contrôle de votre risque global.
Cette fragmentation a des conséquences très concrètes. D’une part, elle génère une accumulation de frais : frais de tenue de compte, droits de garde, frais de gestion sur chaque contrat. Ces coûts, qui semblent minimes individuellement, finissent par peser lourdement sur la performance globale. D’autre part, comme la dispersion excessive mène à des oublis, des opportunités d’optimisation fiscale sont manquées et des décisions irrationnelles peuvent être prises en période de stress, simplement par manque de clarté. Gérer la panique sur deux ou trois comptes est déjà difficile ; le faire sur quinze est une invitation à l’erreur.
La première étape vers une architecture patrimoniale solide est donc un travail de consolidation et de rationalisation. Il ne s’agit pas de tout mettre dans un seul produit, mais de regrouper ses actifs au sein d’un nombre limité de « contenants » stratégiques (par exemple, un ou deux contrats d’assurance-vie de qualité, un PEA, un PER). Utiliser des enveloppes polyvalentes comme l’assurance-vie permet de loger différentes classes d’actifs (fonds actions, fonds obligataires, SCPI, FCPR) au sein d’un même contrat, offrant une vision consolidée et simplifiant grandement la gestion et l’arbitrage.
Cette simplification n’est pas qu’une question de confort. C’est la condition sine qua non pour reprendre le contrôle et pouvoir piloter son patrimoine selon une stratégie délibérée, plutôt que de le subir comme une collection hétéroclite de décisions passées.
Quand faire appel à un CGP pour auditer la cohérence de votre diversification ?
Construire seul une architecture patrimoniale robuste est un défi. Si la simplification est une première étape, l’intervention d’un Conseiller en Gestion de Patrimoine (CGP) devient pertinente lorsque la complexité dépasse un certain seuil. Le rôle du CGP n’est pas de vous vendre des produits, mais d’agir comme l’architecte qui valide la cohérence de votre plan, identifie les failles structurelles et propose des optimisations. Faire appel à un CGP n’est pas un aveu de faiblesse, mais une décision de gestionnaire avisé qui cherche un regard extérieur et expert.
Plusieurs moments clés dans la vie d’un investisseur justifient un audit patrimonial professionnel. Il ne s’agit pas seulement de la taille du patrimoine, mais aussi d’événements spécifiques qui modifient votre situation ou vos objectifs. Les seuils déclencheurs les plus courants sont :
- Un patrimoine global dépassant 500 000 €, où une structuration professionnelle peut générer des gains significatifs en termes de fiscalité et de performance.
- Un événement de vie majeur comme un départ à la retraite, un héritage, un divorce ou la vente d’une entreprise, qui nécessite de repenser toute la stratégie.
- Un projet de transmission complexe, pour lequel l’anticipation est la clé de l’optimisation.
- Le sentiment de perte de contrôle face à une diversification devenue trop complexe (plus de 3-4 classes d’actifs différentes).
Le choix du CGP est crucial. Privilégiez un conseiller indépendant, rémunéré par des honoraires plutôt que par des rétrocessions sur les produits qu’il vend. Cela garantit l’alignement de ses intérêts avec les vôtres. Pour évaluer son expertise, n’hésitez pas à le mettre au défi avec des questions précises.
Étude de cas : Les questions pour tester un CGP
Lors du premier rendez-vous, posez des questions qui révèlent sa méthodologie et sa vision. Par exemple : « Comment auriez-vous protégé mon patrimoine lors des crises de 2008 et 2022 ? », « Quelle stratégie recommandez-vous pour contrer l’inflation sur les 10 prochaines années ? », « Quelle part d’actifs alternatifs (comme le capital-investissement) préconisez-vous pour mon profil ? ». Un bon CGP doit être capable de fournir des simulations chiffrées, d’expliquer sa stratégie en architecture ouverte (en sélectionnant les meilleurs produits du marché, pas seulement ceux de sa banque) et de justifier chacune de ses recommandations.
Comment organiser votre patrimoine financier pour faciliter la vie de vos héritiers ?
Une architecture patrimoniale n’est véritablement résiliente que si elle est pensée sur le très long terme, c’est-à-dire au-delà de votre propre vie. La transmission n’est pas un sujet à aborder à la fin, mais un pilier à intégrer dès la construction. Une succession mal préparée peut être une source de conflits, de stress administratif et de pertes financières considérables pour vos héritiers. Faciliter leur tâche est le dernier acte d’une bonne gestion. La clarté est ici le maître-mot.
L’outil le plus simple et le plus puissant pour cela est le « cahier de transmission ». Il s’agit d’un document qui centralise toutes les informations essentielles sur votre patrimoine. Ce n’est pas un testament, mais un mode d’emploi destiné à vos proches pour qu’ils sachent exactement quoi faire le jour venu. Il leur fera gagner un temps précieux et leur évitera l’angoisse de devoir jouer les détectives pour retrouver tous vos actifs. Ce document doit être conservé en lieu sûr et son existence communiquée à une personne de confiance (conjoint, enfant, notaire).
Votre plan d’action : Créer un cahier de transmission patrimonial
- Lister tous les actifs : Répertoriez exhaustivement vos comptes bancaires, contrats d’assurance-vie, PEA, PER, comptes-titres, avec leurs numéros de contrat et les noms des établissements.
- Identifier les contacts clés : Notez les coordonnées de votre notaire, CGP, expert-comptable, et de tout autre professionnel impliqué dans la gestion de votre patrimoine.
- Détailler les procédures d’accès : Sans y inscrire les mots de passe, indiquez où trouver les informations pour accéder aux comptes en ligne et aux éventuels coffres-forts.
- Localiser les documents importants : Précisez l’emplacement des titres de propriété, des contrats de mariage, des statuts de société, etc.
- Clarifier les clauses bénéficiaires : Pour chaque assurance-vie, rappelez qui sont les bénéficiaires désignés et expliquez les éventuelles particularités (démembrement de clause, etc.).
Au-delà de cette organisation pratique, certains choix d’investissement facilitent grandement la transmission. L’assurance-vie reste l’outil roi en la matière. En effet, un abattement de 152 500€ par bénéficiaire s’applique sur les capitaux transmis pour les primes versées avant l’âge de 70 ans. Cet avantage fiscal majeur, qui s’ajoute aux abattements de la succession classique, permet de transmettre une part significative de son patrimoine en franchise de droits.
Comment construire un portefeuille de SCPI pour générer 500 € de revenus complémentaires nets par mois ?
Les Sociétés Civiles de Placement Immobilier (SCPI) sont une brique de choix dans une architecture patrimoniale, notamment pour générer des revenus complémentaires à la retraite. Elles permettent d’investir dans un parc immobilier diversifié (bureaux, commerces, santé) sans les contraintes de la gestion locative directe. L’objectif de générer 500 € de revenus nets mensuels, soit 6 000 € par an, est tout à fait réaliste mais demande un calcul précis.
Pour déterminer le capital à investir, il faut partir du rendement attendu. En 2024, selon l’ASPIM (Association française des sociétés de placement immobilier), un rendement moyen de 4,72% a été affiché par les SCPI. Sur cette base, pour obtenir 6 000 € de revenus bruts, il faudrait investir environ 127 000 € (6000 / 0,0472). Cependant, il faut tenir compte de la fiscalité. Ces revenus sont imposés comme des revenus fonciers (à votre tranche marginale d’imposition + prélèvements sociaux). Pour un retraité avec une TMI de 30%, le revenu net serait donc d’environ 3 132 € par an (6000 * (1 – 0,472)). Pour atteindre 6 000 € nets, le capital à investir serait donc bien plus important. Une solution est de se tourner vers des SCPI européennes, dont la fiscalité est souvent plus avantageuse.
Le mode de détention des parts de SCPI est également un paramètre stratégique qui dépend de votre profil et de vos objectifs. Le tableau suivant synthétise les options les plus courantes.
| Mode de détention | Profil adapté | Avantages | Points d’attention |
|---|---|---|---|
| Pleine propriété directe | Retraité imposé modérément | Revenus immédiats, simplicité | Fiscalité sur revenus fonciers |
| Via assurance-vie | Tout profil | Fiscalité allégée après 8 ans | Frais de gestion supplémentaires |
| Nue-propriété | Senior souhaitant transmettre | Transmission optimisée | Pas de revenus immédiats |
| Usufruit temporaire | Retraité cherchant des revenus | Revenus élevés sur durée limitée | Capital non récupérable |
Construire un portefeuille de SCPI ne se résume pas à choisir celle qui a le meilleur rendement affiché. Il faut diversifier sur plusieurs SCPI (par secteur, par zone géographique), analyser la qualité de leur parc immobilier et la solidité de la société de gestion. C’est un véritable travail de construction qui s’intègre dans la vision globale de votre architecture patrimoniale.
À retenir
- La résilience patrimoniale moderne repose sur une « architecture » cohérente plutôt que sur une simple « diversification » d’actifs.
- Les crises systémiques peuvent entraîner une corrélation forcée des marchés, rendant les stratégies traditionnelles inefficaces.
- Anticiper la transmission via des outils comme l’assurance-vie et un cahier de succession est un pilier de la pérennité patrimoniale.
Comment calculer et réduire les droits de succession que vos enfants devront payer à l’État ?
La transmission est le couronnement d’une gestion patrimoniale réussie. Cependant, sans anticipation, les droits de succession peuvent amputer de manière significative le patrimoine que vous léguez à vos enfants. En France, la fiscalité successorale peut être lourde, mais le législateur a prévu de nombreux dispositifs pour l’alléger. La clé est d’agir de votre vivant, car une fois la succession ouverte, les marges de manœuvre sont quasi nulles. Le principal outil à votre disposition est la donation, qui permet de transmettre une partie de votre patrimoine par anticipation, en profitant d’abattements qui se renouvellent.
Le mécanisme de base est l’abattement en ligne directe : chaque parent peut donner jusqu’à 100 000 € à chaque enfant tous les 15 ans, en franchise de droits. Un couple avec deux enfants peut donc transmettre 400 000 € tous les 15 ans sans aucune fiscalité. En planifiant un calendrier de donations, il est possible de transmettre une part très importante de son patrimoine de manière totalement optimisée. Il est conseillé de commencer ce processus assez tôt, par exemple autour de 50-60 ans, pour pouvoir bénéficier plusieurs fois du rechargement de cet abattement.
Étude de cas : Le démembrement de propriété pour optimiser la transmission
Une technique d’optimisation très efficace est le démembrement de propriété. Imaginons Marie, 65 ans, qui donne la nue-propriété de parts de SCPI d’une valeur de 300 000 € à ses enfants. Elle conserve l’usufruit, c’est-à-dire le droit de percevoir les loyers sa vie durant. Les droits de donation ne sont pas calculés sur la valeur totale (300 000 €), mais uniquement sur la valeur de la nue-propriété, qui dépend de l’âge de l’usufruitier (à 65 ans, elle est de 60% de la pleine propriété, soit 180 000 €). À son décès, l’usufruit s’éteint automatiquement et ses enfants deviennent pleins propriétaires sans payer de droits de succession supplémentaires. Cette stratégie permet une économie fiscale considérable tout en préservant les revenus du donateur.
L’optimisation successorale est une discipline complexe qui combine de nombreux outils : donations, assurance-vie, démembrement, utilisation de sociétés civiles (SCI), etc. L’élaboration d’une stratégie sur-mesure, en fonction de votre situation familiale et patrimoniale, est souvent l’œuvre d’un notaire ou d’un CGP. Il s’agit de la touche finale qui assure la pérennité de l’édifice que vous avez passé votre vie à construire.
En définitive, bâtir un patrimoine résilient est moins une question de produits que de méthode. En adoptant une vision d’architecte, en consolidant vos actifs pour plus de clarté, et en intégrant la transmission comme un objectif à part entière, vous construisez bien plus qu’un portefeuille d’investissement : vous édifiez une structure durable pour vous et pour les générations futures. Évaluez dès maintenant la cohérence de votre propre architecture patrimoniale pour prendre les décisions qui s’imposent.