Le passage à la retraite entraîne des changements administratifs qui, s’ils sont négligés, peuvent se transformer en véritables pièges financiers. Loin d’être de simples formalités, la mise à jour de votre statut, la déclaration de votre médecin traitant et le choix de votre complémentaire santé sont des actions décisives. Ce guide ne se contente pas de lister les démarches ; il révèle la logique derrière chaque règle pour vous permettre de prendre les bonnes décisions et de garantir l’intégralité de vos remboursements de santé.
Le moment de la retraite est souvent synonyme de soulagement et de nouveaux projets. Pourtant, derrière cette transition de vie se cache une réorganisation administrative complexe, notamment en ce qui concerne vos droits à la Sécurité sociale. Beaucoup de nouveaux retraités pensent que le changement de statut est automatique et sans conséquence. On se contente souvent de conseils de surface : « pensez à votre mutuelle » ou « mettez à jour votre carte Vitale ».
Cependant, ces recommandations omettent l’essentiel : la mécanique précise des remboursements et les effets en cascade d’un simple oubli. Un ancien indépendant non-rattaché, une déclaration de médecin traitant manquante, ou une mutuelle d’entreprise conservée sans analyse peuvent rapidement faire chuter vos prises en charge et faire grimper votre reste à charge. La véritable clé n’est pas seulement de *faire* les démarches, mais de *comprendre pourquoi* elles sont si cruciales.
Cet article adopte une approche différente. Nous n’allons pas simplement vous donner une liste de tâches. Nous allons décortiquer la logique de l’Assurance Maladie pour les plus de 60 ans. En comprenant le « pourquoi du comment » de chaque règle, vous transformerez ces contraintes administratives en un levier pour optimiser vos remboursements et vivre votre retraite en toute sérénité. Vous découvrirez comment chaque pièce du puzzle — du rattachement à la CPAM au choix d’un contrat de mutuelle « responsable » — s’imbrique pour protéger votre budget santé.
Pour vous guider à travers ces changements essentiels, cet article est structuré en plusieurs points clés. Il vous aidera à identifier les actions prioritaires et à comprendre leur impact direct sur vos finances.
Sommaire : Comprendre les changements de la Sécurité sociale à la retraite
- Pourquoi les anciens indépendants doivent vérifier leur rattachement à la CPAM ?
- Comment la déclaration du médecin traitant impacte 40 % de votre remboursement ?
- Complémentaire Santé Solidaire (CSS) ou contrat privé : avez-vous droit à la mutuelle gratuite ?
- L’erreur d’attendre l’expiration de la carte Vitale pour la mettre à jour en pharmacie
- Quand utiliser le portail Ameli pour télécharger vos attestations sans attendre le courrier ?
- Comment respecter le parcours de soins coordonnés pour éviter la majoration du ticket modérateur ?
- Contrat responsable ou non-responsable : quel impact sur la taxe de 13 % ?
- Pourquoi votre mutuelle d’entreprise n’est plus adaptée à votre retraite ?
Pourquoi les anciens indépendants doivent vérifier leur rattachement à la CPAM ?
Pour les travailleurs qui ont connu le statut d’indépendant, le passage à la retraite est un moment charnière qui exige une vigilance particulière. La disparition progressive du Régime Social des Indépendants (RSI), remplacé par la Sécurité Sociale des Indépendants (SSI) puis intégré au régime général, a créé une situation administrative complexe. Beaucoup supposent que le transfert est entièrement automatique, mais des « trous dans la raquette » peuvent subsister.
Ce basculement s’est fait en plusieurs étapes : les nouveaux auto-entrepreneurs créés après janvier 2019 ont été directement affiliés à la Caisse Primaire d’Assurance Maladie (CPAM), tandis que les anciens, créés avant 2019, ont été transférés courant 2020. Un problème de synchronisation ou une information manquante durant cette transition peut entraîner un rattachement invisiblement défaillant. Conséquence ? Des rejets de remboursements, des difficultés à déclarer un médecin traitant ou des retards dans la mise à jour de vos droits.
Vérifier activement votre affiliation n’est donc pas une simple précaution, c’est la fondation de votre couverture santé à la retraite. Sans un rattachement correct à la CPAM de votre lieu de résidence, toutes les autres démarches seront bloquées. Il est impératif de s’assurer que votre dossier est bien actif au régime général pour éviter de vous retrouver sans couverture au moment où vous en avez le plus besoin. C’est la première étape pour éviter l’effet domino des problèmes administratifs.
Votre plan d’action pour sécuriser vos droits à la retraite
- Points de contact : Listez vos anciens régimes (indépendant, salarié) et la CPAM de votre lieu de résidence pour avoir toutes les informations sous la main.
- Collecte : Rassemblez vos notifications de retraite et votre attestation de droits (disponible sur votre compte Ameli).
- Cohérence : Vérifiez sur votre compte Ameli que votre rattachement au régime général est bien effectif dans la section « Mes informations ».
- Mémorabilité/émotion : Confirmez que votre médecin traitant est bien déclaré pour éviter une pénalité de remboursement majeure sur vos consultations.
- Plan d’intégration : Mettez à jour votre carte Vitale en pharmacie et comparez les offres de complémentaire santé adaptées à vos nouveaux besoins.
Comment la déclaration du médecin traitant impacte 40 % de votre remboursement ?
La déclaration de votre médecin traitant n’est pas une simple formalité. C’est la clé de voûte du parcours de soins coordonnés et son absence déclenche une pénalité financière immédiate et significative. Concrètement, si vous consultez un médecin sans avoir déclaré de médecin traitant, votre remboursement par la Sécurité sociale s’effondre. Le taux de remboursement passe de 70 % du tarif conventionnel à seulement 30 %. Cela représente une perte sèche de 40 points de pourcentage sur chaque consultation.
L’impact ne s’arrête pas là. Cet « effet domino » se propage à votre complémentaire santé. La plupart des contrats de mutuelle, dits « responsables », conditionnent leur prise en charge au respect du parcours de soins. Si la Sécurité sociale réduit son remboursement, votre mutuelle en fera de même, voire refusera de couvrir la différence. Le reste à charge pour vous peut alors exploser, transformant une simple consultation en une dépense imprévue et coûteuse. Ne pas déclarer de médecin traitant, c’est prendre le risque de payer près de 70% de la consultation de votre poche.
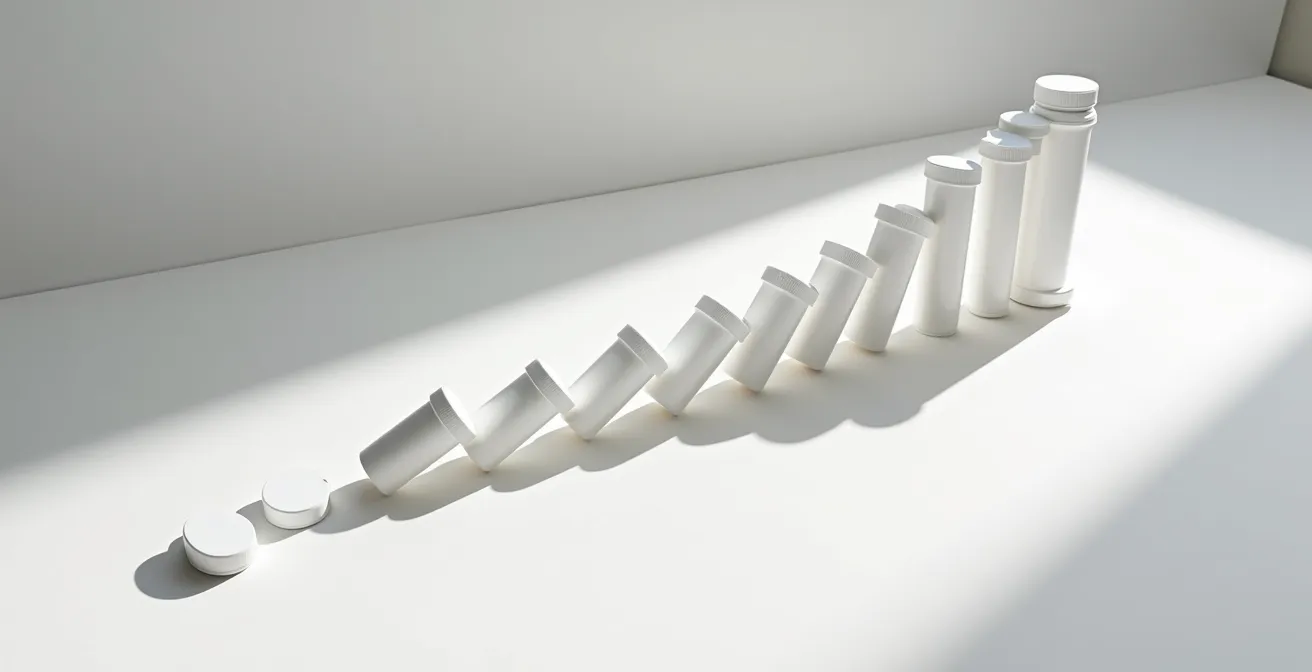
Cette règle est particulièrement critique au moment de la retraite, une période où le suivi médical tend à devenir plus régulier. L’illustration ci-dessous symbolise cette cascade de conséquences financières. Le premier domino, l’oubli de la déclaration, entraîne la chute de tous les autres : le remboursement de la Sécurité sociale, celui de la mutuelle, et finalement, votre budget.
Cette démarche simple, gratuite et rapide (réalisable directement au cabinet de votre médecin) est donc l’un des gestes les plus rentables que vous puissiez faire pour protéger vos finances. Elle vous garantit un accès à des soins mieux remboursés et un suivi médical optimisé, car votre médecin traitant devient le coordinateur de votre santé.
Complémentaire Santé Solidaire (CSS) ou contrat privé : avez-vous droit à la mutuelle gratuite ?
Le choix d’une complémentaire santé est une étape décisive à la retraite, car les besoins évoluent et les contrats d’entreprise prennent fin. Avant de vous tourner vers les offres privées, il est primordial de vérifier votre éligibilité à la Complémentaire Santé Solidaire (CSS). Ce dispositif, qui remplace la CMU-C et l’ACS, permet aux personnes ayant des revenus modestes de bénéficier d’une mutuelle gratuite ou à très faible coût.
L’éligibilité à la CSS est soumise à des plafonds de ressources qui sont réévalués chaque année. Pour un retraité vivant seul, il est crucial de connaître ces seuils pour réaliser un arbitrage éclairé. À titre indicatif, le plafond pour bénéficier de la CSS gratuite était d’environ 862 € par mois, et une participation financière est demandée pour des revenus allant jusqu’à 1 163 € par mois. Ces montants changent, il est donc essentiel de vérifier les plafonds en vigueur au moment de votre demande. Pour les couples, les plafonds sont bien entendu plus élevés.
Mais que faire si vos revenus de retraite se situent juste au-dessus de ces seuils ? Ne vous précipitez pas sur le premier contrat privé venu. Des solutions intermédiaires existent. Par exemple, de plus en plus de municipalités mettent en place des « mutuelles communales » ou « mutuelles de village ». Ces contrats de groupe, négociés par la mairie directement avec les assureurs, proposent des tarifs très compétitifs aux habitants. Des villes comme Avignon, Toulouse ou Marseille proposent ce type de dispositif. Bien que les garanties soient standardisées et moins personnalisables qu’un contrat individuel, elles représentent une alternative financièrement très intéressante pour maîtriser son budget santé.
L’erreur d’attendre l’expiration de la carte Vitale pour la mettre à jour en pharmacie
Une croyance tenace consiste à penser qu’il faut attendre que la carte Vitale arrive à « expiration » ou que l’on reçoive un courrier pour la mettre à jour. C’est une erreur qui peut coûter cher. Dès votre passage officiel à la retraite, votre statut change auprès de l’Assurance Maladie. La mise à jour de votre carte Vitale n’est pas une simple formalité administrative ; c’est l’acte qui active vos nouveaux droits en tant que retraité et garantit la continuité de vos remboursements sans accroc.
Ne pas le faire immédiatement peut créer un décalage entre votre situation réelle (retraité) et les informations contenues dans la puce de votre carte. Ce décalage peut entraîner des rejets de télétransmission chez les professionnels de santé, des erreurs de calcul dans vos remboursements, voire l’impossibilité de bénéficier du tiers payant. Vous seriez alors contraint d’avancer tous les frais et d’envoyer des feuilles de soins papier, un processus long et fastidieux.
L’Assurance Maladie elle-même insiste sur l’importance de cette démarche proactive. Comme le rappelle son guide officiel :
La Caisse nationale d’assurance vieillesse signale votre changement de situation directement auprès de votre caisse d’Assurance Maladie. Vous n’avez aucune démarche à faire, mais pensez à mettre à jour votre carte Vitale.
– Assurance Maladie, Guide officiel des retraités
La procédure est simple et rapide. Dès que vous recevez votre notification de retraite, rendez-vous dans n’importe quelle pharmacie ou centre de santé équipé d’une borne de mise à jour. Insérez votre carte, et en quelques secondes, vos droits sont actualisés. C’est un geste préventif qui vous évite de nombreux désagréments et sécurise le flux de vos remboursements dès le premier jour de votre nouvelle vie.
Quand utiliser le portail Ameli pour télécharger vos attestations sans attendre le courrier ?
À l’ère du numérique, attendre un courrier postal pour justifier de ses droits à l’Assurance Maladie est devenu une source de stress et de retard inutile. Le portail en ligne Ameli.fr est bien plus qu’un simple site d’information ; c’est un outil puissant pour gérer votre santé en toute autonomie, en particulier dans des situations d’urgence. Pour un nouveau retraité, savoir l’utiliser pour télécharger des attestations est une compétence essentielle.
L’attestation de droits, téléchargeable en quelques clics depuis votre compte Ameli, est un document officiel qui prouve votre affiliation et votre ouverture de droits au régime général. Son utilité est maximale dans plusieurs situations critiques où le temps est un facteur clé :
- Souscription d’une nouvelle mutuelle : Pour finaliser votre adhésion à une complémentaire santé, l’assureur vous demandera systématiquement une attestation de droits à jour. La télécharger instantanément vous permet de ne pas retarder votre couverture.
- Hospitalisation imprévue : Si vous êtes admis à l’hôpital et que votre carte Vitale n’est pas à jour ou présente un dysfonctionnement, l’attestation imprimée permet au service des admissions de lancer immédiatement la facturation auprès de la Sécurité sociale.
- Consultation chez un nouveau spécialiste : Pour une première consultation, notamment si vous n’avez pas encore reçu votre nouvelle carte Vitale, présenter ce document prouve votre affiliation et facilite la prise en charge.
L’autonomie numérique est un atout majeur pour les seniors d’aujourd’hui. Maîtriser des outils comme Ameli permet de gagner en réactivité et en sérénité face aux imprévus administratifs et de santé.
Prendre le temps de créer et de vous familiariser avec votre compte Ameli est un investissement judicieux. Il vous donne le contrôle sur vos informations et vous permet d’agir rapidement, sans dépendre des délais postaux, ce qui est particulièrement rassurant pendant la période de transition qu’est le passage à la retraite.
Comment respecter le parcours de soins coordonnés pour éviter la majoration du ticket modérateur ?
Le parcours de soins coordonnés est le système mis en place par l’Assurance Maladie pour rationaliser les dépenses de santé et assurer un suivi médical de qualité. Son principe est simple : avant de consulter un médecin spécialiste, vous devez en principe être orienté par votre médecin traitant. Ne pas respecter cette règle vous expose à une majoration du ticket modérateur, c’est-à-dire une forte baisse de votre remboursement, comme nous l’avons vu précédemment.
Cependant, le système prévoit des exceptions importantes qu’il est crucial de connaître pour éviter des pénalités injustifiées. Pour certaines spécialités, l’accès direct est autorisé sans passer par le médecin traitant et sans que votre remboursement soit diminué. En tant que retraité, vous pouvez consulter directement les professionnels suivants :
- Un ophtalmologue, pour la prescription de lunettes ou de lentilles, le dépistage et le suivi du glaucome, par exemple.
- Un gynécologue, pour les examens cliniques périodiques, les actes de dépistage ou la prescription d’une contraception.
- Un stomatologue, pour les actes chirurgicaux portant sur la bouche, les dents et les mâchoires.
- Un psychiatre ou neuropsychiatre, si vous avez entre 16 et 25 ans.
Une autre question fréquente concerne les retraités qui voyagent ou possèdent une résidence secondaire. Que se passe-t-il si vous devez consulter un médecin loin de votre domicile habituel ? Rassurez-vous, le parcours de soins est maintenu. Vous pouvez consulter un médecin sur votre lieu de séjour. Il cochera la case « Hors résidence » sur la feuille de soins, et vous serez remboursé normalement. Votre carte Vitale fonctionne sur tout le territoire français.
Contrat responsable ou non-responsable : quel impact sur la taxe de 13 % ?
Au moment de choisir votre nouvelle complémentaire santé de retraité, un critère essentiel est souvent négligé : le caractère « responsable » du contrat. Ce label n’est pas un simple argument marketing. Il a des conséquences directes et très concrètes sur vos remboursements et sur le coût de votre cotisation. Un contrat est dit responsable lorsqu’il respecte un cahier des charges défini par la loi, visant à modérer les dépenses de santé.
Le premier impact est fiscal. Les contrats responsables bénéficient d’une taxe sur les conventions d’assurance (TCA) réduite à 7 %, tandis que les contrats dits « non-responsables » sont soumis à une taxe de 14 %. Cette différence se répercute directement sur le montant de vos cotisations. L’intitulé de cette section mentionne « 13% », ce qui correspond à d’anciennes valeurs, la différence étant aujourd’hui plus marquée.
Le second impact, et non des moindres, est l’accès au dispositif 100 % Santé. Cette réforme majeure permet un remboursement intégral (zéro reste à charge) sur une sélection de lunettes, d’aides auditives et de prothèses dentaires. Seuls les titulaires d’un contrat responsable peuvent en bénéficier. Opter pour un contrat non-responsable vous prive donc de cet avantage considérable, qui est particulièrement pertinent pour les seniors.
Le tableau suivant synthétise les différences fondamentales entre ces deux types de contrats, vous aidant à visualiser l’importance de faire le bon choix.
| Type de contrat | Taxe applicable | Remboursement consultation | Accès 100% Santé |
|---|---|---|---|
| Contrat responsable | 7% | Normal selon garanties | Oui |
| Contrat non-responsable | 14% | Fortement réduit | Non |
Aujourd’hui, la quasi-totalité des contrats sur le marché sont responsables. Cependant, il est crucial de le vérifier lors de la souscription. Un contrat non-responsable peut sembler attractif avec des garanties très élevées sur certains postes, mais il vous coûtera plus cher en taxes et vous fermera la porte du 100 % Santé, ce qui en fait un très mauvais calcul à long terme.
À retenir
- La déclaration du médecin traitant est la pierre angulaire de vos remboursements : son absence divise par deux la prise en charge de la Sécurité sociale.
- La mise à jour de la carte Vitale n’est pas optionnelle ; c’est l’action qui active officiellement vos droits de retraité et évite les blocages.
- Votre ancienne mutuelle d’entreprise, conçue pour un salarié actif, n’est plus adaptée aux besoins spécifiques (audioprothèses, optique) et aux risques d’un retraité.
Pourquoi votre mutuelle d’entreprise n’est plus adaptée à votre retraite ?
L’une des plus grandes erreurs financières à la retraite est de conserver sa mutuelle d’entreprise sans en questionner la pertinence. Si la loi Évin vous permet de la garder, cette option est rarement la plus judicieuse. Conçue pour une population active et plus jeune, elle inclut souvent des garanties devenues inutiles (forfait maternité, orthodontie) tout en étant faible sur les postes de dépenses qui explosent après 60 ans : optique, aides auditives, cures thermales, ou implantologie dentaire.
De plus, le coût de ces contrats augmente fortement avec l’âge et la perte de la participation de l’employeur. Vous vous retrouvez à payer le prix fort pour une couverture mal calibrée. En France, avec près de 17 millions de personnes retraitées de droit direct fin 2022, le marché des complémentaires santé pour seniors s’est considérablement développé, proposant des offres bien plus ciblées et compétitives.
La transition vers une mutuelle senior individuelle doit être anticipée. Il ne faut pas attendre le dernier moment. Voici un calendrier stratégique pour piloter ce changement en douceur :
- 6 mois avant la retraite : Commencez à comparer activement les offres de mutuelles seniors. Analysez vos besoins réels et futurs.
- 3 mois avant : Si vous y tenez, demandez à votre employeur les conditions de maintien via la loi Évin pour comparer le coût avec les offres individuelles.
- 1 mois avant : Affinez votre choix en vous concentrant sur les garanties essentielles pour vous et en éliminant les postes superflus.
- À la retraite : Souscrivez votre nouveau contrat pour qu’il prenne effet sans délai de carence, dès la fin de votre contrat d’entreprise.
Cette démarche proactive vous permet non seulement de réaliser des économies substantielles, mais surtout de bénéficier d’une couverture santé qui correspond vraiment à votre nouvelle vie.
Réévaluer vos contrats et vous assurer que toutes vos informations sont à jour auprès de l’Assurance Maladie n’est pas une contrainte, mais l’étape logique pour démarrer votre retraite sur des bases financières saines et sereines. Prenez le temps d’analyser votre situation pour choisir la couverture la plus adaptée à vos besoins spécifiques.